Пенсионные накопления хотят автоматически перевести в ПДС с 1 апреля 2027 года: кого это коснётся и можно ли отказаться
Правкомиссия одобрила проект автоперевода пенсионных накоплений в ПДС с 1 апреля 2027 года. Кого затронут изменения, что будет с деньгами «молчунов» и клиентов НПФ, можно ли отказаться и что делать сейчас.
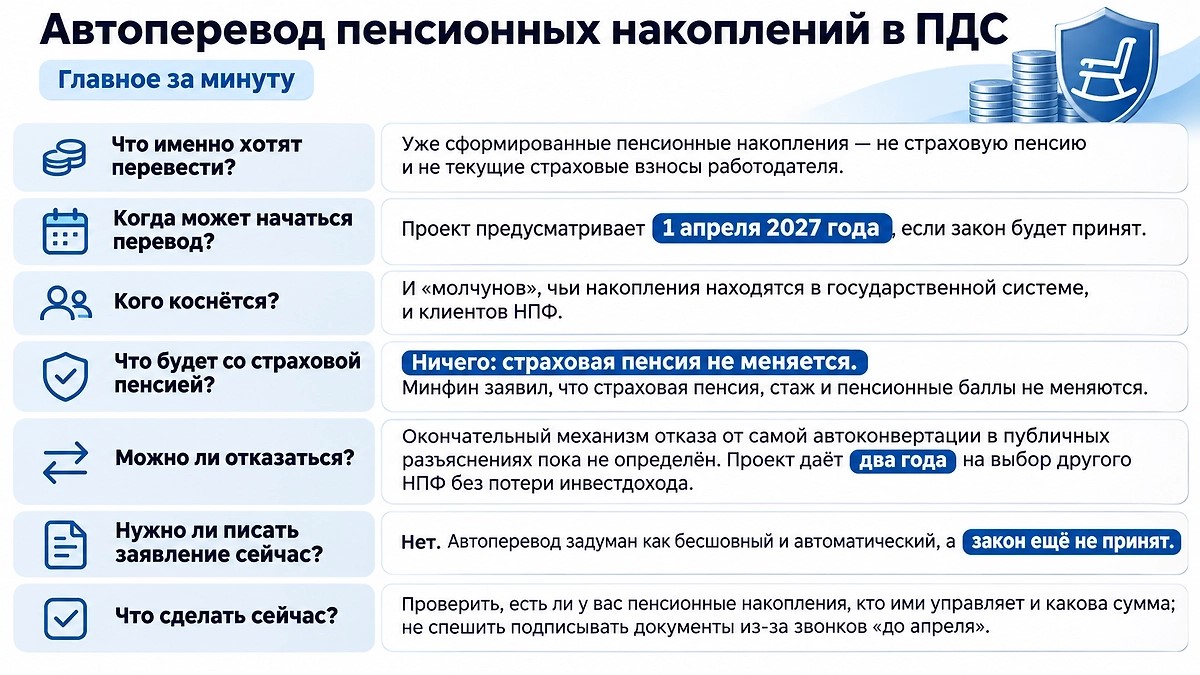
Правительственная комиссия по законопроектной деятельности 2 ноября 2026 года одобрила проект Минфина, который предусматривает автоматическую конвертацию пенсионных накоплений россиян в программу долгосрочных сбережений (ПДС) с 1 апреля 2027 года. Речь идёт и о средствах так называемых «молчунов» под управлением ВЭБ.РФ, и о пенсионных накоплениях клиентов негосударственных пенсионных фондов.
Но важная оговорка: одобрение правкомиссии ещё не означает, что новые правила уже стали законом. Проект должен пройти законодательную процедуру. Поэтому дата 1 апреля 2027 года пока является предусмотренной законопроектом датой запуска механизма, а не уже действующей нормой.
Страховую пенсию нововведение не затрагивает. Минфин отдельно подчёркивает: учёт пенсионных баллов и страхового стажа остаётся прежним.
Что изменилось 2 ноября: правкомиссия уже одобрила проект
Утром 2 ноября сообщалось, что Минфин подготовил законопроект и правительственная комиссия должна рассмотреть его в ближайшее время. К середине дня статус изменился: комиссия по законопроектной деятельности одобрила документ.
Поэтому для обновления материала Life.ru важно заменить формулировку «проект могут рассмотреть на этой неделе» на актуальную: «правкомиссия одобрила проект; следующий ключевой этап — законодательное рассмотрение».
По данным Минфина, механизм хотят запустить с 1 апреля 2027 года. Он должен автоматически преобразовать пенсионные накопления в взнос по договору долгосрочных сбережений.
Кого коснётся автоматический перевод пенсионных накоплений в ПДС
Проект касается людей, у которых уже сформированы пенсионные накопления. По оценкам участников рынка, речь идёт примерно о 70 млн граждан и около 6,6 трлн рублей. Это не означает, что каждому человеку принадлежит одинаковая сумма: размер накоплений индивидуален и зависит от истории взносов и инвестиционного результата.
В проекте есть две основные группы.
- «Молчуны» — накопления находятся в государственной системе
Так обычно называют граждан, которые не выбирали НПФ или частную управляющую компанию. Их пенсионные накопления инвестируются в государственной системе под управлением ВЭБ.РФ.
Для таких средств предлагается создать уполномоченный НПФ с обязательным государственным участием. Минфин подчёркивает, что инвестиционное управление этими средствами и после конвертации должно остаться под контролем ВЭБа и строиться на консервативных принципах.
- Клиенты негосударственных пенсионных фондов
Если пенсионные накопления уже находятся в НПФ, по проекту человеку откроют счёт ПДС в том же фонде и переведут туда средства накопительной пенсии.
То есть автоматический перевод не означает, что всех клиентов НПФ соберут в одном новом фонде. Для действующих клиентов предполагается сохранение выбранного фонда.
Что будет со страховой пенсией, стажем и баллами
Это один из главных вопросов, потому что накопительную и страховую пенсии часто путают.
Минфин прямо сообщил: проект не затрагивает страховую пенсию, которую назначает и выплачивает Социальный фонд России. Учёт пенсионных баллов и страхового стажа остаётся прежним.
Иными словами, речь идёт о преобразовании отдельного накопительного компонента, а не о переводе всей будущей пенсии гражданина в ПДС.
Что произойдёт с деньгами «молчунов»
Сегодня накопления «молчунов» находятся в системе обязательного пенсионного страхования и инвестируются под управлением ВЭБ.РФ. После предлагаемой конвертации эти деньги должны стать взносом по договору ПДС, а для их учёта и управления планируется использовать уполномоченный НПФ с госучастием.
При этом Минфин заявляет, что инвестиции продолжат строиться на тех же консервативных принципах и оставаться под контролем ВЭБа.
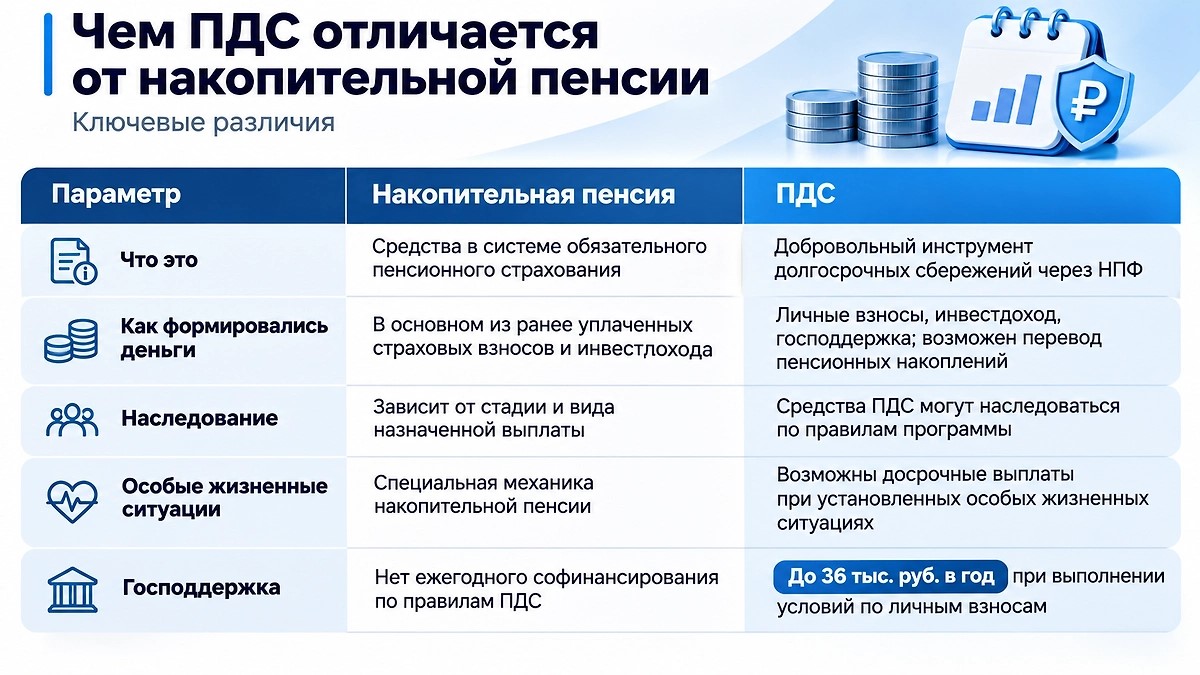
Для самого гражданина ключевое практическое изменение состоит в том, что деньги окажутся уже внутри механики ПДС, где предусмотрены наследование, особые жизненные ситуации, выбор формата выплат и другие возможности программы.
Что будет с пенсионными накоплениями в НПФ
Если накопления уже находятся в НПФ, проект предусматривает открытие в этом же фонде счёта ПДС и автоматический перевод туда пенсионных накоплений.
Кроме того, Минфин сообщил о двухлетнем переходном периоде: независимо от того, где будет открыт счёт ПДС, гражданин сможет выбрать другой НПФ для управления своими сбережениями без потери инвестиционного дохода.
Это важное отличие от обычного досрочного перехода между страховщиками в системе пенсионных накоплений, который при неблагоприятной дате может приводить к потере части инвестиционного дохода.
Можно ли отказаться от автоматического перевода в ПДС
На момент обновления материала однозначного ответа на этот вопрос в публичных разъяснениях Минфина нет.
Из известных параметров проекта следует, что сама конвертация задумана как автоматическая и «бесшовная», то есть отдельное заявление для неё подавать не потребуется. При этом предусмотрена возможность в течение двух лет выбрать любой НПФ для дальнейшего управления средствами без потери инвестиционного дохода.
Но означает ли это право полностью отказаться от перевода и сохранить накопления в прежнем статусе обязательного пенсионного страхования, окончательно станет ясно только из текста законопроекта, внесённого в Госдуму, и принятой редакции закона.
Можно ли будет забрать переведённые деньги
Автоматический перевод не означает, что всю сумму можно будет снять 1 апреля 2027 года.
По действующим правилам ПДС право на выплаты обычно возникает при достижении 55 лет для женщин и 60 лет для мужчин либо через 15 лет действия договора — в зависимости от применимых условий программы. Досрочные выплаты предусмотрены в особых жизненных ситуациях, например при потере кормильца или необходимости дорогостоящего лечения.
Однако для автоматически конвертированных пенсионных накоплений важны переходные правила будущего закона. В частности, из публичных материалов пока не следует окончательный ответ, как именно будет считаться срок договора для всех категорий граждан и как будут урегулированы случаи, когда человеку уже назначена выплата из пенсионных накоплений.
Поэтому обещать, что после автоперевода деньги можно будет сразу забрать целиком, нельзя.
Даст ли автоматический перевод ещё 36 тысяч рублей от государства
Сам по себе перевод пенсионных накоплений в ПДС не означает, что государство автоматически добавит к переведённой сумме ещё 36 тысяч рублей.
Государственное софинансирование в ПДС связано с личными взносами участника и действует по правилам программы. Максимальная господдержка может достигать 36 тысяч рублей в год в течение десяти лет, но размер личного взноса, необходимого для максимума, зависит от дохода человека.
Переводимые пенсионные накопления — это уже сформированные средства. Их конвертация и новые личные взносы в ПДС — разные операции.
Можно ли получить налоговый вычет после автоперевода
ПДС предусматривает налоговые вычеты по подходящим личным взносам. Но автоматическая конвертация пенсионных накоплений сама по себе не является обычным новым денежным взносом гражданина из его текущего дохода.
Поэтому не стоит считать, что после автоматического перевода всей суммы пенсионных накоплений человек автоматически получит налоговый возврат с этой суммы. Для вычета нужно ориентироваться на действующие правила ПДС и собственные взносы, которые подпадают под условия Налогового кодекса.
Как узнать, есть ли у вас пенсионные накопления и где они находятся
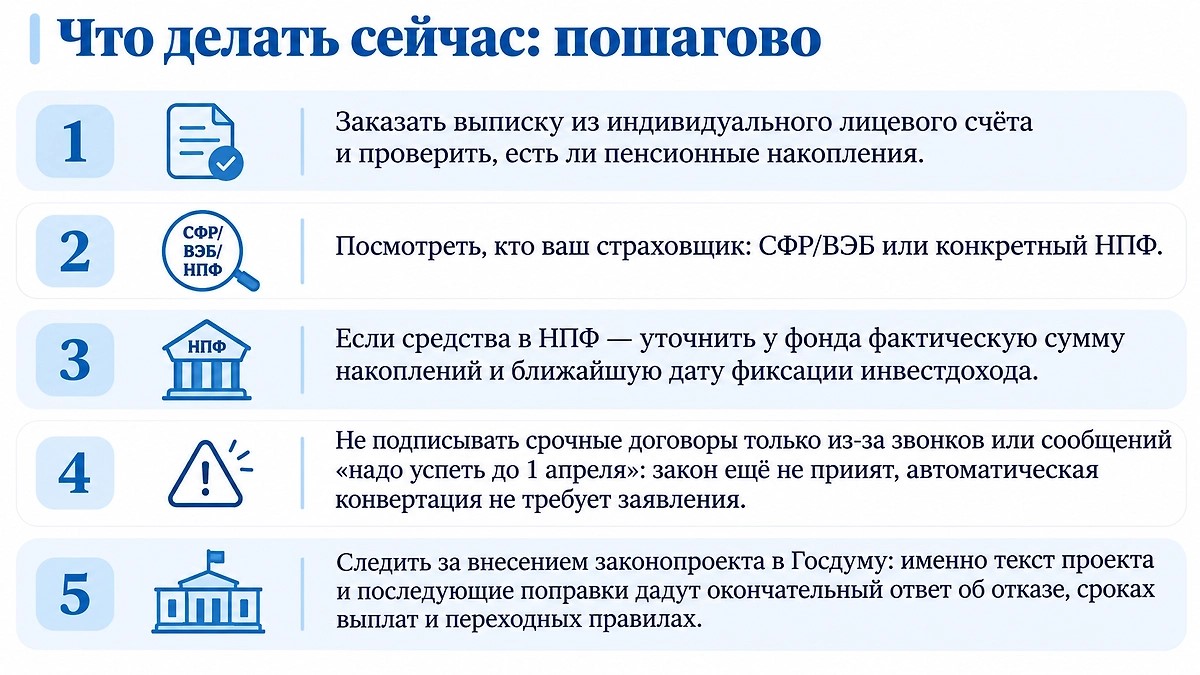
Проверить это можно уже сейчас — ждать 2027 года не нужно.
Через «Госуслуги»
Закажите выписку из индивидуального лицевого счёта в Социальном фонде России. В ней отражаются пенсионные права, страховщик и сведения о пенсионных накоплениях.
Через Социальный фонд России
Выписку можно получить в клиентской службе СФР или через МФЦ, который оказывает такую услугу.
Если страховщик — НПФ
В выписке будет указан фонд. За актуальной суммой с учётом инвестиционного дохода СФР рекомендует обращаться непосредственно в свой НПФ.
Что пока ещё неизвестно
- Будет ли предусмотрено отдельное право полностью отказаться от автоматической конвертации.
- Как именно переходные правила применят к тем, кому уже назначены выплаты из пенсионных накоплений.
- Как будет исчисляться срок для выплат по ПДС у автоматически переведённых граждан во всех возможных ситуациях.
- Какие специальные правила установят для отдельных источников накоплений, включая средства материнского капитала, если они есть на пенсионном счёте.
- В каком окончательном виде закон пройдёт Госдуму и какие поправки появятся ко второму чтению.
Что будет дальше
После одобрения правительственной комиссией законопроект планируется направить в Госдуму. Если его примут и он пройдёт все необходимые этапы, автоматическая конвертация должна начаться с 1 апреля 2027 года.
До этого момента гражданам не нужно подавать заявление только ради будущего автоперевода. Самый полезный шаг сейчас — проверить собственные накопления и страховщика, а затем следить за окончательной редакцией закона.
FAQ
- Пенсионные накопления точно переведут в ПДС с 1 апреля 2027 года?
Это дата, предусмотренная одобренным правкомиссией законопроектом. Закон ещё должен пройти законодательную процедуру, поэтому окончательные условия могут измениться.
- Автоперевод уменьшит страховую пенсию?
Нет. Минфин заявил, что страховая пенсия, учёт стажа и пенсионных баллов нововведением не затрагиваются.
- Кого называют «молчунами»?
Это граждане, которые не выбирали НПФ или частную управляющую компанию для пенсионных накоплений. Их средства находятся в государственной системе и инвестируются под управлением ВЭБ.РФ.
- Что будет, если мои накопления уже в НПФ?
По проекту в выбранном НПФ откроют счёт ПДС и переведут на него пенсионные накопления. Также заявлен двухлетний период для выбора другого НПФ без потери инвестиционного дохода.
- Можно ли отказаться от перевода?
Публичные разъяснения пока не дают окончательного ответа о полном отказе от самой автоконвертации. Этот вопрос нужно сверять с текстом законопроекта и итоговым законом.
- Можно ли будет сразу снять деньги после перевода?
Нет оснований считать, что 1 апреля 2027 года всю сумму можно будет сразу забрать. Для ПДС действуют правила и сроки выплат, а для автоконвертированных средств важны будущие переходные нормы.
- Нужно ли сейчас срочно переводить накопления самому?
Нет. Проект описывает автоматический перевод, а закон ещё не принят. До любых решений стоит проверить страховщика, сумму накоплений и возможную потерю инвестдохода при самостоятельной смене НПФ.
- Как узнать сумму пенсионных накоплений?
Заказать выписку из индивидуального лицевого счёта на «Госуслугах», в СФР или МФЦ. Если страховщик — НПФ, точную сумму с инвестдоходом нужно уточнить в фонде.
Авторы Вероника Бакумченко; Александра Новоселова
life.ru